


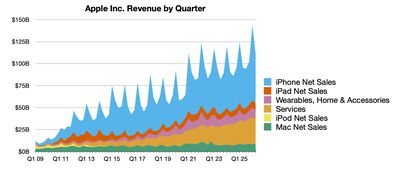
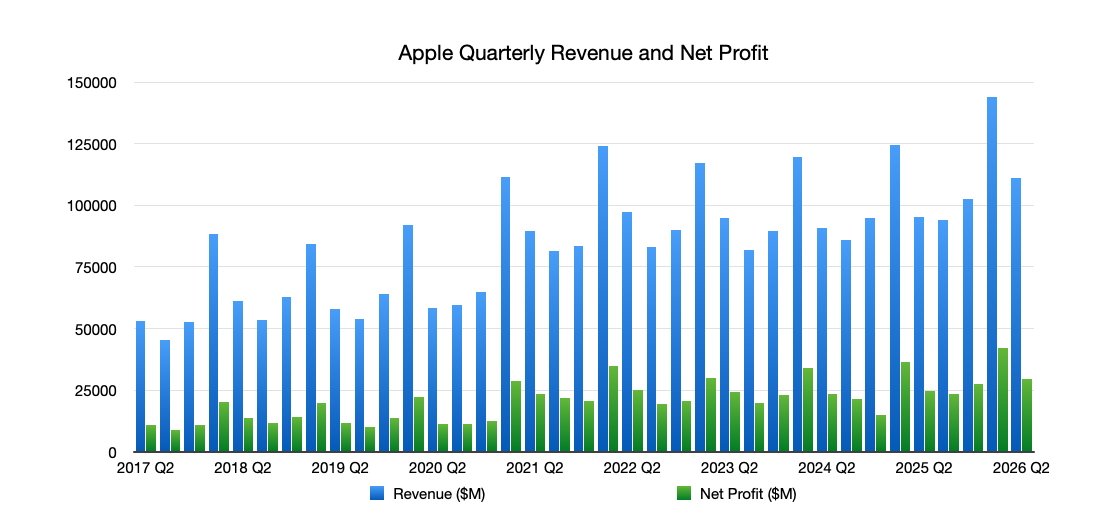
Az Apple kivételesen erős pénzügyi negyedévet zárt. A 2026-os pénzügyi év második negyedévében (az első naptári negyedévben) a vállalat 111,2 milliárd dolláros bevételről számolt be , ami nemcsak az elemzői várakozásokat múlta felül, hanem minden idők legjobb első negyedévét is produkálta. Ez jelentős ugrás az előző évhez képest a tavalyi 95,4 milliárd dollárhoz képest – annak ellenére, hogy a második pénzügyi negyedévek hagyományosan csendesebbek az ünnepi szezon után.
Az iPhone, mint a növekedés fő motorja
Az eredmények mögött kétségtelenül az iPhone állt. Az eladások közel 57 milliárd dollárra ugrottak , ami több mint 20%-os éves növekedést jelent. Az Apple szerint az új iPhone 17-es sorozat a vállalat történetének legsikeresebb készüléke lett – mind a meglévő ügyfelek, mind az első iPhone-t vásárlók körében.

A kereslet olyan nagy volt, hogy az Apple nem tudott lépést tartani a kereslettel. A fő problémának a fejlett chipek (A19 és A19 Pro) gyártási kapacitása bizonyult, amelyek megosztják a gyártási folyamatot az MI chipekkel – és amelyek iránt jelenleg rendkívül nagy a kereslet. Más szóval: ha nem lennének ezek a korlátok, a számok még magasabbak is lehettek volna.
Virágzik a kategóriákban
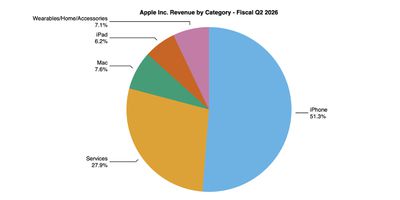
Gyakorlatilag minden termékszegmensben stabil növekedést regisztráltak:
- Mac : 8,4 milliárd dollár (+6%)
- iPad : 6,9 milliárd dollár (visszatérés a növekedéshez egy gyengébb év után)
- Viselhető eszközök (Apple Watch, AirPods stb.) : 7,9 milliárd dollár (+5%)
- Szolgáltatások : 30,9 milliárd dollár (új rekord)
A szolgáltatások régóta az Apple egyik legstabilabb pillérének számítanak, a vállalat bejelentette, hogy ökoszisztémája mára több mint 2,5 milliárd aktív eszközt tartalmaz , ami újabb történelmi csúcs.
Az egyébként nagyon pozitív képet egy aprócska visszaesésként hatnak a memóriaköltségek emelkedése , ami a vállalatvezetés szerint a következő hónapokban még nagyobb nyomást gyakorol majd a haszonkulcsokra.
A Mac visszatér, de az Apple lemarad a gyártásban
A Mac szegmens nem növekszik olyan drámaian, mint az iPhone, de itt is van egy pozitív trend. Az új modellek, köztük a kedvező árú MacBook Neo, iránt hatalmas kereslet mutatkozott – olyannyira, hogy az Apple-nek gondot okoz a gyártásuk.
Különösen erős a kereslet a Mac mini és a Mac Studio iránt, amelyeket a vásárlók nagy tételben vásárolnak mesterséges intelligencia alapú gépekként. Az Apple elismerte, hogy alábecsülte a keresletet, és hónapokba telhet, mire a kínálatot összehozza a kereslettel.


A mesterséges intelligencia prioritásként szerepel, a beruházások egyre nőnek
A mesterséges intelligencia egyre fontosabbá válik. Az Apple megerősítette, hogy továbbra is jelentős összegeket fog befektetni a mesterséges intelligenciába, és hogy a K+F kiadások ezen a területen növekednek. A vállalat lehetőségeket lát mind a termékekben, mind a szolgáltatásokban.
Az is érdekes, hogy az Apple megemlítette a Google-lel folytatott folyamatos együttműködését, miközben azt is hangsúlyozta, hogy saját megoldásokat is fejleszt.
A részvényeseknek van okuk az örömre
Az Apple azt is bejelentette:
- új , 100 milliárd dolláros részvény-visszavásárlási program
- az osztalék 4%-kal, részvényenként 0,27 dollárra emelése
Ez egyértelműen azt mutatja, hogy a vállalatnak elegendő pénze és önbizalma van az elkövetkező évekre.
A következő negyedévre az Apple 14% és 17% közötti bevételnövekedést vár , a szolgáltatások várhatóan hasonló ütemben fognak növekedni, mint tavaly. Az iPad-ekkel kapcsolatban kevesebb a bizonytalanság a tavalyi erős időszakkal való összehasonlítás miatt.
Emellett külső tényezők is szerepet játszanak – például a vámok vagy az alkatrészárak, amelyek manapság nagyon ingatagok.

Az Apple jelenleg egy jól olajozott gépezetnek tűnik. Minden szegmensben növekszik, erős ügyfélkörrel, rekord eladásokkal és stabil szolgáltatásokkal rendelkezik. De új kihívásokkal is szembesül – az ellátási korlátoktól a növekvő költségeken át az MI területén az innováció nyomásáig.
És egy nagy kérdés lebeg mindezek felett: hogyan fog kinézni az Apple John Ternus alatt?


